注文住宅を新築する際、住宅ローンが実行されるまでの間に発生する着工金や土地購入費をまかなうために「つなぎ融資」を利用する方は少なくありません。
しかし、金利以外にも事務手数料や印紙代などのさまざまな諸費用がかかるため、トータルでいくら必要なのか不安に感じている方も多いのではないでしょうか。
この記事では、つなぎ融資で発生する手数料の具体的な相場や支払い方法、賢く資金計画を立てるためのポイントを分かりやすく解説します。
新築のつなぎ融資とは?手数料や諸費用が必要になる理由
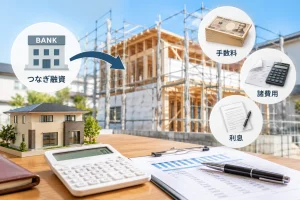
注文住宅の建築では、土地代や着工金など住宅ローンの実行前に多額の費用が必要となるため、そのつなぎ役としてつなぎ融資を活用します。
ここでは、住宅ローン実行までのタイムラグが生じる理由と、金利以外にも諸費用がかかる仕組みについて詳しく見ていきましょう。
住宅ローン実行までのタイムラグとつなぎ融資の役割
注文住宅を新築される際、土地の購入費、建物の着工時に支払う「着工金」、上棟時の「中間金」など、マイホームが完成するまでにまとまった資金が何度かに分けて必要になります。
しかし、一般的な住宅ローンは、家が完成して引き渡しを受けるタイミングで初めて実行される仕組みです。
そのため、手元に十分な預貯金がない場合、完成前の支払いをカバーする手段がなくなってしまいます。
このような、土地購入から住宅ローン実行までのタイムラグを埋める役割を果たすのが「つなぎ融資」です。
つなぎ融資を利用すれば、建築途中に発生する費用を一時的に借り入れて支払うことができます。
栃木県内で土地探しからスタートして注文住宅を建てる方にとっても、建築会社への支払いをスムーズに行うための心強い仕組みとなります。
なぜ金利以外にも多くの手数料や諸費用がかかるのか
つなぎ融資を利用する際、金利の支払い以外にもさまざまな手数料や諸費用が発生することに疑問を感じる方もいらっしゃるかもしれません。
つなぎ融資は、一般的な住宅ローンとは異なり、金融機関が一時的な「無担保の短期貸付」として個別に契約を結ぶ仕組みです。
そのため、通常の住宅ローン手続きとは別枠で事務作業や書類作成が必要になり、そこに対してコストがかかってきます。
具体的には、融資の契約手続きを行うための事務手数料や、借入の証明となる契約書に貼る収入印紙代などが挙げられます。
また、万が一の事態に備えるための保証料や保険料が含まれるケースもあり、これらが積み重なることで、金利以外にもまとまった初期費用が必要になるのです。
仕組みをあらかじめ把握しておくことで、資金計画をより確実なものにしていきましょう。
融資の仕組みについては、注文住宅の住宅ローンの組み方!つなぎ融資と分割融資の選び方 – 栃木の新築マイホームはリアンコーポレーションで詳しく解説しています。
つなぎ融資でかかる手数料・諸費用の項目と具体的な相場
つなぎ融資を利用する際には、借入金にかかる金利のほかにも、事務手数料や各種の税金、保険料といった複数の諸費用が発生するため、トータルの負担額を事前に把握しておくことが大切です。
ここでは、具体的な費用の項目とそれぞれの相場について分かりやすく解説していきます。
融資事務手数料の相場と特徴
つなぎ融資を利用する際、多くの金融機関で必要となるのが「融資事務手数料」です。
この手数料は、金融機関が融資の手続きや管理を行うために設定しているものであり、住宅ローンとは別にかかる費用となります。具体的な相場としては、1回につき10万円から11万円(税込)程度に設定されているケースが多いです。
金融機関によっては、借入金額にかかわらず一律の金額がかかる場合もあれば、借入額に応じて数万円の幅で変動する仕組みになっているところもあります。
また、土地購入時と建築着工時など、工事の進捗に合わせて複数回に分けてつなぎ融資を実行する場合には、その実行回数ごとに事務手数料が発生する仕組みになっている点には注意が必要です。
例えば、2回に分けて融資を受けることで、事務手数料がそれぞれにかかり、合計金額が想定以上に膨らんでしまうこともあります。
そのため、金利の低さだけに目を奪われがちですが、こうした融資事務手数料を含めた総額で比較検討することが、栃木県での無理のない資金計画を立てるうえで非常に重要なポイントとなります。
収入印紙代や住宅融資保険料などの必要経費
つなぎ融資の契約を結ぶ際には、融資事務手数料のほかにも、法律で定められた税金や万が一の際にかかる保険料などの必要経費がいくつか発生します。
まず、金融機関と交わす金銭消費貸借契約書(借用書)には、契約金額に応じた「収入印紙代」を貼り付けて消印をする必要があります。
印紙代は数千円から数万円程度ですが、借入の回数や契約書の枚数分だけ必要になります。
さらに、フラット35のつなぎ融資制度などを利用する場合には、「住宅融資保険料」などの保証にかかる費用が上乗せされるのが一般的です。
これは万が一、施主様がローンの返済が困難になった場合に備えるための保険であり、金融機関や利用する制度によって金額が異なります。
数万円から十数万円程度のまとまった費用を見込んでおく必要があります。
これらのこまごまとした費用は、一つひとつは数万円程度であっても、すべてを合算すると数十万円の大きな負担になります。
あらかじめどのような項目にいくらかかるのかを把握し、余裕を持った予算組みをしておくことで、マイホーム建築の途中で焦る心配もなく、安心して家づくりを進めることができます。
つなぎ融資の手数料はいつ、どのように支払うのか

つなぎ融資にかかる手数料や利息は、通常の住宅ローンとは異なり、毎月の口座引き落としではなく融資実行時に差し引かれるのが一般的です。
そのため、手元の資金計画をどのように立てておくかが家づくりの安心感を左右する重要なポイントとなります。
初回融資実行金からの天引きの仕組み
つなぎ融資の事務手数料や各種諸費用は、一般的に金融機関の窓口で現金や振込によって支払うのではなく、「初回融資実行金からの天引き」という形で精算されます。
注文住宅の建築を進める中では、土地の購入時や建物の着工時、上棟時など、必要に応じて何度かに分けてつなぎ融資を実行します。
その最初の融資が実行されるタイミングで、金融機関があらかじめ手数料や保証料、保険料などを差し引いた残りの金額を指定口座に入金する仕組みです。
例えば、土地購入のために最初の融資を実行する際、事務手数料や印紙代などが数万円から十数万円ほど発生した場合、その金額は土地代金から自動的に差し引かれます。
そのため、借り入れた金額のすべてがそのまま手元に入ってくるわけではない点に注意が必要です。
この天引きの仕組みを知っておくことで、「思っていたよりも手元の資金が減ってしまった」という焦りを防ぐことができます。
実際の資金計画では、このタイムラグや差し引かれる金額を見込んだうえで、全体のスケジュールを組み立てることが大切です。
栃木県でのマイホームづくりを安心して進めるためにも、金融機関がどのように費用を徴収するのかを事前にしっかり確認しておきましょう。
手元資金の準備が必要になる理由と注意点
前述の通り、つなぎ融資の諸費用は初回融資実行金から天引きされるケースが多いため、受け取れる実質的な融資額が目減りし、建築会社への支払いにおいて一時的な自己資金の持ち出しが発生するリスクがあります。
例えば、土地購入代金として全額が必要だと思って資金計画を立てていた場合、そこから事務手数料や諸費用が天引きされると、実際に支払いに充てられる金額が不足してしまいます。
その結果、予定していた自己資金を追加で用意しなければならなくなったり、想定外の出費に慌ててしまったりすることがあるため注意が必要です。
こうしたトラブルを防ぐためには、融資額ギリギリの計画ではなく、諸費用や手付金に対応できる手元資金をあらかじめ十分に準備しておくことが欠かせません。
特に注文住宅の建築では、地鎮祭の初穂料や上棟時のご祝儀、引っ越し費用など、住宅ローンの対象外となる細かい現金支出も次々と発生します。
つなぎ融資を利用する場合でも、すべての費用がローンだけで完結するわけではないことを頭に入れておきましょう。
栃木県での理想の住まいづくりをスムーズに進めるためにも、手元にどれくらいの現金を残しておくべきか、全体のスケジュールと照らし合わせながら丁寧な資金計画を立てていくことが大切です。
知っておくべきつなぎ融資の注意点と負担を抑えるコツ
つなぎ融資を賢く利用するためには、住宅ローン控除の適用ルールや、金融機関ごとの融資方法の違いをあらかじめ知っておくことが大切です。
引き渡し前の一時的な借入であるため住宅ローン控除の対象外
注文住宅の建築が進む中で、多くの方が心強い味方として活用する住宅ローン控除ですが、つなぎ融資の期間中に支払った利息や各種手数料はこの制度の対象外となります。
住宅ローン控除は、原則としてマイホームが完成し、実際に住み始めてから一定の期限内に入居しその年の12月31日まで住んでいることなどが適用条件となるからです。
つなぎ融資は、あくまで家が完成するまでの間に土地代金や着工金などを立て替えるための一時的な借入という位置づけになります。
そのため、つなぎ融資に対して支払った金利や、融資事務手数料、印紙代などの諸費用は、すべて自己負担として資金計画に組み込んでおく必要があります。
栃木県でのびのびとしたマイホームづくりを進めるにあたって、「控除で戻ってくるだろう」と予測して諸費用を計算に入れていると、手元のキャッシュフローが狂ってしまう原因になりかねません。
家が完成して住宅ローンの返済がスタートするまでの期間に発生するコストは、純粋な持ち出しになると把握したうえで、無理のない予算を組み立てることがとても大切です。
分割融資や着工時一括融資という選択肢の検討
つなぎ融資特有の手数料や毎回の金利負担を少しでも抑えたいと考える方には、金融機関の融資スタイルを見直す方法もあります。
一般的なつなぎ融資は、着工金や中間金などのタイミングごとに何度も借入と事務手数料が発生するため、トータルのコストが膨らみやすくなります。
そこで注目したいのが、一部の金融機関で取り扱われている「分割融資」や「着工時一括融資」といった選択肢です。
分割融資は、住宅ローン自体を工事の進捗に合わせて複数回に分けて実行する仕組みであり、つなぎ融資を利用せずに済むため、余計な事務手数料や二重の金利負担をカットできるケースがあります。
ただし、すべての金融機関や住宅ローン商品で対応しているわけではないため、事前の確認が欠かせません。
栃木県内での家づくりをサポートしてくれる住宅会社やファイナンシャルプランナーに相談しながら、ご自身の予算や建築スケジュールに一番合致する方法を選ぶことで、無駄な出費を防ぎながら安心して夢のマイホーム計画を進めることができます。
栃木県での新築マイホームは丁寧な資金計画から:まとめ
つなぎ融資にかかる手数料や諸費用の全体像をあらかじめ把握し、余裕を持った資金計画を立てることが、栃木県での安心して進める家づくりの第一歩となります。
つなぎ融資の諸費用を見据えたゆとりある資金計画を
注文住宅を新築する際には、土地購入費や着工金、中間金といった住宅ローン実行前の支払いが何度か発生します。
そのため多くのご家族が利用するつなぎ融資ですが、金利だけでなく事務手数料や印紙代、保険料などの諸費用がトータルで数十万円単位必要になることをお伝えしてきました。
これらの費用は原則として現金で用意するか、初回融資実行時に天引きされる仕組みとなっています。
そのため、見落としがちな諸費用分を見越した手元資金の準備がとても大切です。
あらかじめ全体のコストを把握し、無理のない返済計画を立てることで、建築中も引き渡し後も心にゆとりを持った新生活をスタートさせることができます。栃木県での土地探しからお城のようなマイホーム完成までを笑顔で迎えるためにも、細かな費用まで見据えた丁寧な資金計画を心がけましょう。
資金計画のご相談は栃木県の住宅会社へ
つなぎ融資の仕組みや諸費用の計算は専門的で分かりにくい部分も多いため、一人で悩まずに家づくりのプロである住宅会社へ早めに相談することが何よりの解決策です。
私たち株式会社リアンコーポレーションはお客様一人ひとりのご希望やご予算に寄り添い、つなぎ融資を含めたトータルの資金計画を分かりやすく丁寧にご提案しております。
「自己資金はどのくらい準備すればいいの?」「我が家の場合はどんなスケジュールになる?」といった疑問にも、実際の事例を交えながら一つひとつお答えいたします。
お金の不安をすっきりと解消して、安心して理想のマイホームづくりを進めていただくために、定期的に開催している住宅相談会や個別相談へぜひお気軽にお越しください。
お客様の夢や感動を形にする温かい家づくりを、私たちが全力でサポートいたします。