「最近のニュースで金利が上がっていると聞くけれど、今の住宅ローンはこのままで大丈夫かな…」とお悩みではありませんか。
金利上昇の局面では、借換えによって毎月の返済負担を軽くできる可能性がある一方で、諸費用との兼ね合いでかえって損をしてしまうケースもあります。
この記事では、借換えで本当にお得になるための判断基準や、現在の金利動向、失敗しないためのポイントを分かりやすく解説します。
マイホームを栃木で検討中の方は、マイホーム 栃木についての記事もぜひご覧ください。
住宅ローンの借換えとは?金利上昇が進む現在の動向と見直しの基本
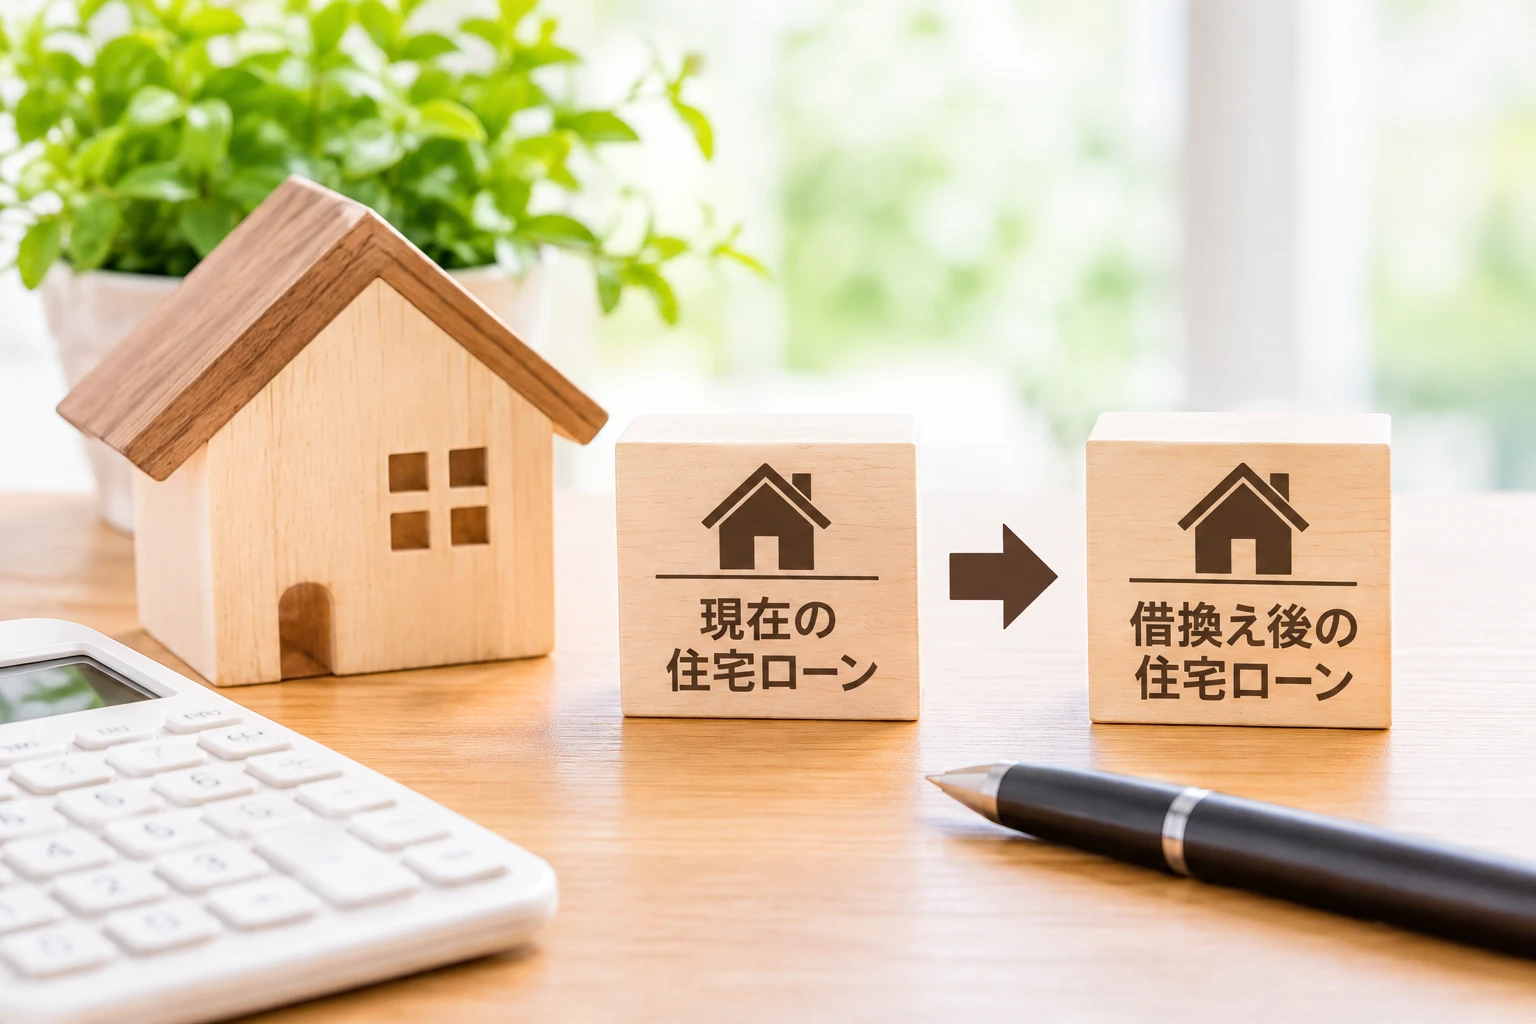
住宅ローンの借換えとは、現在借りている金融機関よりも好条件のローンへ乗り換えることで、返済負担を軽減する有効な手段です。
金利が上昇しつつある現在は、将来の負担に備えて早めに見直しを行うことが大切です。
住宅ローンの借換えの仕組みと基本的なメリット
住宅ローンの借換えとは、新しく別の金融機関から融資を受けて、現在残っているローンの残高を全額一括で返済し直す手続きのことです。
上手に活用できれば、毎月の返済額をぐっと抑えられたり、総返済額を大幅に減らしたりすることができます。
例えば、今よりも低い金利のローンへ切り替えることができれば、毎月の家計のゆとりを生み出す大きな力になります。
また、当初の契約よりも返済期間を短く設定し直すことで、定年退職に向けて早めにローンを完済する計画を立てることも可能です。
マイホームでの暮らしを大切に守りながら、将来への安心感を高めるための心強い方法と言えます。
金利上昇局面における最近の市場動向と住宅ローンへの影響
近年の金融市場では、日本銀行の金融政策の変更に伴い、金利が上昇する局面へと大きく舵が切られています。
これまでは長く低金利が続いていましたが、今後は金利タイプや固定金利の先行きに対する不安から、ローンの見直しを真剣に考える方が増えています。
金利が上がると、将来的に毎月の返済額が増加したり、総返済額が膨らんだりするリスクがあります。
特に金利が定期的に見直されるタイプを利用している方にとっては、今後の利上げが家計にどのような影響を与えるのか、早めに把握しておくことが重要です。
そのため、金利が本格的に高くなってしまう前に現在の契約内容を確認し、固定金利への切り替えや他行への借換えを検討する動きが広がっています。
金融機関の競争激化とネット銀行などの最新プラン
金利の動向が変化する中、金融機関の間では顧客を獲得するための競争が一段と激しくなっています。
特に店舗を持たないネット銀行などは、魅力的な低金利のプランを次々と打ち出しており、多くの借換え検討者の注目を集めています。
最近のプランは金利の低さだけでなく、手続きがスマートフォンやパソコンのオンラインで完結するものや、万が一の病気やケガに備える手厚い団体信用生命保険(団信)が付帯するものなど、付加価値が豊富です。
さらに、保証料や一部の事務手数料を無料にするサービスを提供する金融機関もあり、選択肢の幅が広がっています。
ご自身のライフスタイルや重視したいポイントに合わせたプランを見つけることが、納得のいく借換えへの第一歩となります。
金利タイプの選択に迷っている方は、住宅ローンの選び方について解説した記事も参考にしてみてください。
自分は得をする人?住宅ローン借換えを検討すべき3大判断基準
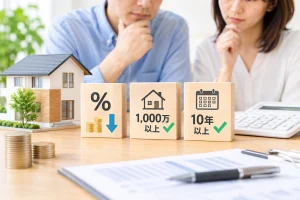
住宅ローンの借換えで本当にメリットが出るかを見極めるためには、「金利差」「借入残高」「返済期間」という3つの大切な判断基準をクリアしているか確認することが大切です。
ご自身の現在の契約内容を振り返りながら、一つずつ丁寧に見ていきましょう。
借換前後の金利差が0.3%〜1.0%以上あるか
住宅ローンの借換えを検討する際、まず注目したいのが現在契約しているローンの金利と、新しく借り換えたいローンの金利差です。
一般的に、この金利差が0.3%から1.0%以上あるかどうかが、大きな目安といわれています。
金利が少しでも下がれば毎月の返済が楽になるように感じられますが、借換えを行う際には金融機関への事務手数料や保証料などの諸費用がかかります。
金利差があまりにも小さいと、毎月の返済額が減るメリットよりも、最初に支払う諸費用の負担のほうが大きくなってしまい、かえって損をしてしまうことがあるのです。
そのため、現在の金利からどれくらい下がるのかを正確に把握することが欠かせません。
もし0.5%以上の金利差が見込める場合は、借換えによって総返済額を大きく減らせる可能性が高まります。
まずは現在の契約書や返済予定表を取り出し、適用されている金利を確認してみましょう。
残りの借入残高が1,000万円以上残っているか
借換えの損得を左右する2つ目の重要な基準は、住宅ローンの残りの借入残高が1,000万円以上あるかどうかです。
ローンの残高が多いほど、金利が下がったときの利息軽減効果が大きくなるため、借換えのメリットが出やすくなります。
反対に、残りの借入残高が1,000万円未満と少なくなっている場合は注意が必要です。
借入残高が少ない状態では、たとえ金利が大幅に下がったとしても、利息を減らせる総額がそれほど大きくなりません。
その結果、借換えにかかる諸費用のほうが上回ってしまい、費用倒れになってしまうケースが多く見られます。
毎月の返済を続けていく中で、ローンの残高は着実に減っていくものです。
もし現在の残高が1,000万円を大きく下回っている場合は、借換えにかかるコストと削減できる利息のバランスを慎重に見極める必要があります。
ご自身の現在の残高がどれくらい残っているか、最新の残高証明書などで確認してみましょう。
残りの返済期間が10年以上あるかどうか
借換えを成功させるための3つ目の基準は、完済までの残りの返済期間が10年以上あるかどうかです。
返済期間が十分に長いことも、利息の軽減効果をしっかりと実感するための大切な条件となります。
住宅ローンの利息は、毎月の残高に対して日々発生する仕組みです。
そのため、残り期間が数年など短い場合は、金利を下げても削減できる利息の総額が小さくなってしまいます。
借換えによって得られるメリットは、長い年月をかけて少しずつ積み重なっていくものだからです。
また、栃木県でのこれからの暮らしを考えたとき、お子様の成長や教育費、将来のライフプランの変化など、お金が必要になるタイミングはさまざまです。
残り期間が10年以上あり、今後も安定した返済を続けていける見込みがあるかどうかも含めて、ご家族の未来の計画と照らし合わせながら検討してみましょう。
見落とし厳禁!住宅ローンの借換えにかかる諸費用と損しないための計算方法
住宅ローンの借換えでは、金利低下による利息軽減額だけでなく、発生する諸費用を正確に把握して差し引きの損益を計算することが大切です。
事務手数料や保証料など発生する諸費用の全貌
住宅ローンの借換えを行う際には、新しい金融機関への手数料や税金など、さまざまな初期費用が発生します。
これらは「諸費用」と呼ばれ、一般的には借入額の数パーセントを目安として用意する必要があります。主な項目としては、金融機関に支払う事務手数料や保証料のほか、司法書士に依頼する登記費用が挙げられます。
また、現在のローンを一括返済する際にも、金融機関所定の手数料がかかることが一般的です。
まとまった現金が必要になるケースも多いため、あらかじめ全体像を把握しておくことが資金計画の第一歩となります。
「金利が下がれば必ず得する」という誤解と費用倒れのリスク
「毎月の金利が下がるから、今のローンより必ずお得になるはず」と考えがちですが、ここに借換えにおける注意すべき落とし穴があります。
借換えの諸費用は数十万円から場合によっては100万円を超えることもあるため、利息が減る総額よりも諸費用の方が高くなってしまうと、かえって支出が増える「費用倒れ」が起きてしまいます。
特に、残りの借入期間が短い場合や、残高が少なくなっている状況では、金利差によるメリットが小さくなり、費用倒れのリスクが高まります。
目先の金利の数字だけに惑わされず、トータルでの支出を見極める視点が必要です。
実質的なメリットを導き出すための正しい試算のステップ
借換えで本当にお得になるかを確かめるためには、具体的な数字を使って正しく試算するステップを踏むことが重要です。
まずは、現在のローンをこのまま続けた場合の総支払額と、新しく借り換えた場合の総支払額を計算し、利息などの軽減額を算出します。
その上で、算出された軽減額から、先ほど確認した事務手数料や登記費用などの諸費用総額を引いて利益が出るかを確認します。
以下の手順に沿って試算を行うことで、ご自身の世帯にとって本当にメリットがあるのかを冷静に判断できるようになります。
- 借り換え後の総支払額にすべての諸費用を足した金額を算出する
- 現在のローンの今後の総支払額を計算する
- 2つの金額を比較して差し引きのメリットが十分に確保できるか確認する
失敗を防ぐために知っておきたい住宅ローン借換えの注意点とリスク
住宅ローンの借換えでは、新規でローンを組み直すのと同様の厳格な審査が再び行われるため、現在の年齢や健康状態、お仕事の状況によっては希望通りの条件で進められないリスクに注意が必要です。
再審査の手間と年齢や健康状態によるリスク
住宅ローンの借換えを行う際には、現在利用しているローンとは別に、新しく金融機関の審査をゼロから受け直す必要があります。
そのため、必要書類の収集や手続きに一定の手間がかかることをあらかじめ想定しておきましょう。
また、見逃せないのが年齢や健康状態にともなうリスクです。借換えの際には改めて「団体信用生命保険(団信用生命保険)」への加入が必要となります。
当初の借入時から年齢が上がっていることや、万が一の健康上の理由から、希望する保険に加入できない場合や、そもそも新しいローン自体の審査に通らない可能性が出てきます。
特に健康状態に不安があるときは、現在の保障内容をそのまま維持する選択肢も含めて、慎重に判断することが大切です。
転職直後や収入の変化がある場合の審査への影響
借換えの審査では、現在の安定した収入が継続しているかどうかが厳しくチェックされます。
そのため、直近で転職をされた場合や、歩合給などで収入に大きな変動がある場合には、審査に影響が出る可能性があります。
多くの金融機関では、安定性を測る目安として「勤続年数1年以上」を求めており、転職直後では十分な実績とみなされないケースも少なくありません。
また、会社の業績変動や働き方の変化によって収入が下がっている時期と重なると、返済負担率の基準を超えてしまい、借換えが見送られることもあります。
栃木県内での暮らしやこれからのライフプランを見据える中で、お仕事や収入に大きな変化があった場合は、慌てずにタイミングを整えるか、現在の条件のままで家計をやり繰りする方法も合わせて検討することをおすすめします。
栃木の住まいに寄り添う資金計画!住宅ローン借換えの手続きの流れ
住宅ローンの借換えを成功させるためには、事前の準備から融資実行までの流れをスムーズに進めることが大切です。
ここでは、具体的な手続きのステップを一つずつ確認していきましょう。
事前準備から金融機関の比較・選定まで
借換えの手続きを始める第一歩は、現在契約している住宅ローンの内容を正確に把握することです。
毎月の返済額や現在の金利、残りの借入期間と残高が記載された「返済予定表」を手元に用意しましょう。
その上で、複数の金融機関が提供する借換えプランを比較します。
金利のタイプはもちろんのこと、保証料や事務手数料を含めた総返済額で判断することが大切です。
栃木県内での暮らしやこれからのライフプランを大切にしながら、無理のない返済計画が立てられる金融機関をじっくり選定していきましょう。
本審査の申し込みから書類準備の進め方
金融機関の候補が決まったら、まずはインターネットや窓口を通じて「事前審査」を申し込みます。
事前審査を通過した後は、より詳細な「本審査」へと進みます。
本審査では、本人確認書類や収入証明書に加えて、現在借りているローンの過去数年分の返済口座通帳など、多くの書類が必要になります。
不備があると審査に時間がかかってしまうため、勤務先での書類作成依頼なども含めて、余裕を持って早めに準備を進めることがスムーズに通過するポイントです。
融資実行と現在のローン完済までのスケジュール
本審査が無事に承認されたら、新しい金融機関と金銭消費貸借契約を結び、いよいよ融資の実行です。
融資された資金で、現在利用している古いローンの全額繰り上げ返済を同時に行います。
この一連のスケジュールには、以下のような手順が含まれます。
- 新しい金融機関との契約手続きの完了
- 古いローンの全額繰り上げ返済手続き
- 担保となる不動産の「抵当権抹消登記」と「設定登記」の司法書士による手続き
手続きが完了すれば、新しい条件での返済がスタートします。
見直しを通じて生まれたゆとりを、これからの家族の時間や大切なお住まいのメンテナンスに役立てていきましょう。
注文住宅をご検討中でローンの組み方にお悩みの方は、注文住宅 住宅ローンで詳しく解説しています。
まとめ:住宅ローンの借換えで家計を見直し安心のマイホーム生活へ
住宅ローンの借換えで本当にお得になるかは、現在の金利差や残高、そして諸費用を冷静に比較し、ご自身のライフプラン全体を見据えることが何よりも大切です。
栃木県でのこれからの暮らしを笑顔で守るためにも、まずは現在の契約内容を確認し、専門の窓口や個別相談へ一歩を踏み出してみましょう。
株式会社リアンコーポレーションは、宇都宮本社を拠点に栃木県全域で家づくりをサポートしてきました。
規格住宅YOHACO・ZERO-CUBEによる価格の透明性、新築住宅営業スタッフによる資金計画から土地探しまでの伴走が強みです。
標準仕様でも高性能住宅であることはもちろん、栃木県各所の気候に合わせた、最適な性能をご提案させていただきます。
「快適な家で暮らしたい」「予算内でどこまで選べるのか知りたい」「建ててから後悔したくない」という方は、まずプロにご相談することから始めてみてください。
見学会やお打合せでは、必ず保育士が常駐しておりますので、お子さま連れでもゆっくりご相談ができます。
宇都宮市・栃木県で新築住宅をご検討中の方向けに、随時無料相談や見学会のご案内を承っておりますので、お気軽にご相談ください。
私たちは、単に設備を販売するのではなく、お客様が予算内で理想の住まいを実現し、末永く快適に暮らせるようサポートすることを大切にしています。
もし「何が標準で何がオプションか分からない」「予算内でどこまで叶えられるか不安」といったお悩みがあれば、ぜひ一度、私たちの個別相談会へお越しください。
資金計画から動線設計まで、あなたの家づくりのパートナーとして、納得感のある選択を全力で伴走させていただきます。