マイホームの購入を検討される際、多くの方が選ばれる住宅ローンの「変動金利」。
しかし、ニュースで耳にする日銀の利上げや「金利のある世界」への移行を受け、「今後の見通しはどうなるの?」「本当にこのまま変動金利を選んで大丈夫?」と不安を感じている方も多いのではないでしょうか。
この記事では、変動金利の最新の動向から仕組みの注意点、これからの家計への備えまで詳しく解説します。
住宅ローン変動金利の現状と今後の見通し
日本銀行による金融政策の変更に伴い、長らく続いた超低金利時代から金利のある世界へと移行する中、変動金利の今後の見通しには丁寧な見極めが求められています。
2026年の政策金利と日銀の動向
日本銀行は、賃金と物価がともに上昇する好循環の確認を進めながら、段階的な金融緩和の正常化を進めています。
2026年に入ってからも、経済や物価の情勢を見極めつつ、追加の利上げを慎重に検討する姿勢を継続しています。
歴史的なマイナス金利政策が終了し、いわゆる「金利のある世界」へとシフトしたことで、これまでの超低金利がいつまでも続くという前提は見直しを迫られています。
直近の金融政策決定会合などにおいても、景気の回復状況や物価安定の目標達成度合いに応じた政策金利の引き上げが議論の焦点となっています。
こうした日銀の金融政策の舵取りは、巡り巡って私たちが利用する住宅ローンの金利にも影響を与えていきます。
栃木県内でマイホームの購入や建て替えを計画されているご家族にとっても、日銀の動きや金利を取り巻く環境の変化に耳を傾けることが、安心できる資金計画の第一歩となります。
今後上がらないというのは本当か
「日本の経済状況を考えると、住宅ローンの変動金利は当面上がらないのではないか」という声を耳にすることがあります。
その背景には、急激な金利上昇が家計や経済へ与える影響への配慮から、日銀が急速な引き締めを避けるという見方があります。
そのため、基準となる金利がすぐに何倍にも跳ね上がるような事態は現実的ではないと考えられています。
しかし、これは「今後一切上がらない」という意味ではありません。
日銀による追加の利上げ実施や、銀行間の競争環境、調達コストの変化などを背景に、個別の金融機関による変動金利の見直しは現実味を帯びています。
すでに一部の銀行では金利の引き上げが行われており、今後についても「上がらない」と楽観視するのではなく、上昇するリスクを想定しながら備えておくことが大切です。
変動金利は今後下がる可能性はあるのか
マイホームの購入を検討される中で、「これから変動金利がさらに下がることはあるのだろうか」と期待される方もいらっしゃるかもしれません。
しかし現在の金融市場や日銀の政策スタンスをふまえると、過去のような大幅な金利低下が再び起きる可能性は低いと言わざるを得ません。
むしろ今後は、追加利上げの可能性や、世界的な金利動向の影響を受けながら、緩やかに水準が切り上がっていく局面を想定しておく必要があります。
金利が下がることを前提にしてギリギリの資金計画を立ててしまうと、万が一の方向転換があったときに家計が大きな負担を抱えてしまいます。
これからの家づくりでは、金利が上がっていく可能性をあらかじめ見込んでおくことが、長く温かいマイホームを守るための大切なポイントになります。
住宅ローン金利が上がったタイミングでの購入判断については、住宅ローン金利が上がった今買うべきかの解説もあわせてご覧ください。
変動金利の仕組みと金利が上がったときの反映スケジュール
変動金利が上がっていく仕組みや、政策金利の引き上げから私たちの住宅ローンに実際に適用されるまでのタイムラグを正しく知ることで、急な家計の変化にも慌てず備えることができます。
短期プライムレートと金利連動の仕組み
住宅ローンの変動金利がどのように決まるのか、その仕組みを紐解いていくと、銀行が企業へ融資する際の最優遇金利である「短期プライムレート」が深く関わっていることが分かります。
日本銀行が政策金利を引き上げると、銀行の調達コストが変動するため、多くの金融機関はこの短期プライムレートを引き上げます。
これに連動する形で、住宅ローンの基準となる店頭表示金利も決定されるという流れになっています。
私たちが実際に利用している住宅ローンの適用金利は、この基準金利から各金融機関が独自の優遇幅(引き下げ幅)を差し引いて算出されます。
つまり、日銀の政策金利の変更がそのまま直接住宅ローン金利に上乗せされるのではなく、金融機関の金利設定や日頃の取引状況などを経由して反映される仕組みになっているのです。
この連動の構造をあらかじめ知っておくことで、今後の金利動向ニュースをより深く理解できるようになります。
利上げ発表から実際に反映されるまでのタイムラグ
日本銀行が新たに利上げの方針を発表したとしても、それが即座に毎月の返済額へ反映されるわけではありません。
政策金利の変更から、私たちが実際に支払う住宅ローンの金利や返済額が変わるまでには、いくつかのステップと一定のタイムラグが存在します。
日銀の決定を受けて各金融機関が短期プライムレートや店頭表示金利を見直し、その後に個別の適用金利の改定へと進んでいきます。
多くの金融機関では、金利が見直された後も実際の返済額が切り替わるタイミングが5年ごとなどとあらかじめ決められています。
そのため、ニュースで利上げの話題を聞いてから実際の家計負担に影響が出るまでには、数ヶ月から半年程度の時間的な余裕があることが一般的です。
このタイムラグをあらかじめ把握しておくことで、将来の金利上昇に対して焦らずに、落ち着いて家計の見直しや資金計画の準備を進めることができます。
知っておくべき5年ルールと125%ルールの注意点
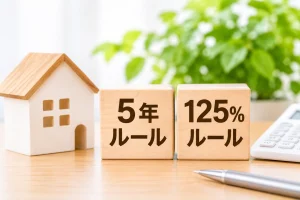
変動金利には急激な負担増を防ぐ「5年ルール」と「125%ルール」という2つの救済措置がありますが、仕組みの裏に隠されたリスクを正しく理解しておくことが大切です。
毎月の返済額がすぐに変わらない5年ルールの仕組み
変動金利の多くには「5年ルール」という仕組みが備わっており、金利が上昇しても5年間は毎月の返済額が据え置かれます。
金利が上がった直後から家計の毎月の負担が重くなるわけではないため、多くの方が安心感を抱くポイントとなっています。
この5年ルールが適用される期間中は、返済額そのものは変わりませんが、返済額の内訳である「元金」と「利息」のバランスに変化が生じます。
金利が上がると、毎月の返済額の中で利息が占める割合が大きくなり、その分だけ元金の返済に充てられる金額が減ってしまうのです。
つまり、見かけ上の毎月の返済額が変わっていなくても、借入の元金自体は計画通りに減りにくくなっているという点に注意が必要です。
目先の負担感が変わらない一方で、知らないうちに住宅ローンの減り方が遅くなっているという仕組みの裏側を知ることで、今後の見通しをより冷静に立てられるようになります。
激変緩和措置である125%ルールの限度とリスク
5年ルールが適用された場合でも、5年ごとの金利見直し時には新しい金利に基づいて毎月の返済額が再計算されます。
その際に適用されるのが「125%ルール」であり、仮に金利がどれだけ大きく上昇したとしても、見直し後の新しい返済額は「これまでの返済額の1.25倍まで」に抑えられるという激変緩和措置です。
たとえば、これまで毎月10万円の返済をしていた場合、見直し後であっても上限は12.5万円までに制限されます。
急激な金利上昇によって、毎月の返済額が一気に何万円も跳ね上がるような家計の破綻を防ぐための温かい仕組みと言えます。
しかし、この125%ルールには大きな限度とリスクが存在します。
実際の金利上昇の度合いが1.25倍の制限を超えている場合、本来支払うべき利息の全額を毎月の返済額だけでカバーしきれない事態が起こります。返済しきれなかった分の利息は免除されるわけではなく、後述する別の形で家計に重くのしかかってくるため、上限があるからと安心し切ることはできません。
支払っていない利息が蓄積する未払利息の罠
5年ルールと125%ルールによって毎月の返済額が抑えられている間、支払いきれなかった分の利息は「未払利息」として蓄積されていきます。
表面上はこれまで通りの返済額を支払っているように見えても、実際には利息の支払いが追いついていない状態が生まれているのです。
未払利息が発生すると、その分だけ本来減るはずの元金が減らないどころか、見えないところで借入残高が増えているようなリスクを抱えることになります。
この状態が長く続くと、ローンの最終回を迎えたときにも元金や未払利息が多額に残ってしまい、一括返済を迫られたり、退職金を充てざるを得なくなったりするトラブルに繋がりかねません。
ルールに守られているからと油断せず、金利のある世界では「返済額が据え置かれている間も利息の負担は確実に増えている」という事実を意識することが重要です。
ご家族の未来を守るためにも、仕組みを過信しすぎず、早めの繰り上げ返済や見直しを視野に入れた柔軟な資金計画を心がけましょう。
金利上昇局面に備える家計の資金計画と対策
金利のある世界への移行が進む中、マイホームの資金計画は将来の金利上昇を見据えた柔軟な構えと、家計の耐久力をあらかじめ確認しておくことが何よりも大切になります。
追加利上げのシナリオを前提とした家計の許容度チェック
今後の追加利上げに備えるためには、将来的に金利が上がった場合を想定し、家計がどの程度の返済増まで耐えられるかを事前に確認しておくことが重要です。
過去の低い金利水準を前提にした予算組みのままでいると、万が一のときに家計が急に圧迫されてしまうおそれがあります。
栃木県でのマイホーム計画を安心して進めるためにも、まずは現在の収支バランスを丁寧に見つめ直してみましょう。
具体的には、以下のポイントを確認することをおすすめします。
- 現在の毎月の返済額に数万円の余裕を持たせたシミュレーションを試してみる
- 教育費や車の買い替えなど、将来控えている大きなライフイベントの時期を書き出す
- 共働き世帯の場合、どちらか一方の収入が変動しても返済を続けられるか確認する
こうした多角的なチェックを行うことで、自分たちの家計がどこまでの負担に耐えられるかという許容度が明確になり、これからの資金計画に確かな安心感が生まれます。
変動金利の継続と固定金利・借り換えの検討
金利が変動していく時代において、変動金利をこのまま継続すべきか、それとも固定金利への切り替えや借り換えを検討すべきかは、ご家庭のライフプランやリスクに対する考え方によって異なります。
一般的に、変動金利は金利が低いメリットを享受できる一方で、将来の金利上昇に対する不確実性という側面も持ち合わせています。
そのため、どちらか一方の選択肢に決めつけるのではなく、ご家族の価値観に合った方法を選ぶことが大切です。
判断に迷ったときは、次の基準を参考に整理してみましょう。
- 金利上昇のニュースに過度にストレスを感じる場合は、安心を買う意味で固定金利を検討する
- 家計に余裕があり、万が一の金利上昇分をしっかりと貯蓄に回せる体制が整っているなら変動金利を継続する
- 現在の借入金利と固定金利の差額、および借り換えにかかる諸費用を比較してメリットが出るか計算する
家計の状況やこれからの暮らし方はご家族ごとにそれぞれ異なります。
一人ひとりの思いに寄り添いながら最適なバランスをご提案いたしますので、どうぞお気軽にご相談ください。
住宅ローンの金利タイプの選び方や家計のお金のプランニングについては、住宅ローンの金利比較やマイホームの予算立てガイドでも詳しくご紹介しています。
栃木県でのマイホーム計画に合わせた資金相談のすすめ
金利が変動する時代であっても、一人ひとりのライフプランに寄り添った丁寧な資金計画を立てることで、安心して理想のマイホームづくりを進めることができます。
一人ひとりのライフプランに合わせた資金計画の重要性
マイホームの購入は、ご家族の新しい暮らしのスタートであると同時に、これからの長い人生を歩んでいくための大切な第一歩です。
日銀の利上げをはじめとする金利の動向が気になる時期だからこそ、世の中のニュースに過度に振り回されるのではなく、ご家族ごとの収入の変化や教育費、老後の備えといったライフプラン全体を見据えた資金計画が欠かせません。
注文住宅の設計や施工を手がける私たちは、単に大きな予算を組むことだけをご提案するわけではありません。
栃木県での日々の暮らしの中で、趣味や家族との時間を大切にしながら、無理なく返済を続けられるバランスの取れた総予算を一緒に見つけていきます。
例えば、将来的に必要となる車の買い替え費用や、お子様の成長に伴う教育資金のピークをあらかじめシミュレーションに組み込んでおくことが大切です。
日々の生活にゆとりを持ちつつ、笑顔あふれる毎日を送るためには、ご家族の価値観や将来の夢にしっかり耳を傾けてくれるパートナーの存在が心強い支えとなります。
どのような暮らしを実現したいのかを丁寧にお聞きしながら、変動金利の仕組みや万が一の金利上昇にも柔軟に対応できる、オーダーメイドの資金計画を形にしてまいります。
住宅相談会や個別相談会を活用した安心の家づくり
金利のある世界での住宅ローン選びや、これからの家計管理についてさらに詳しく知りたいときは、専門スタッフに直接相談できる機会を活用するのが近道です。
インターネットや本で情報を集めるだけでは、栃木県の地域性やご自身の収入状況に合わせた具体的な資金バランスをイメージするのが難しいことも少なくありません。
私たちが開催する住宅相談会や個別相談会では、お客様一人ひとりの疑問や不安にしっかり寄り添い、分かりやすく丁寧にお答えしています。
以下のポイントを中心に、具体的なご相談を承っております。
- 現在の収入や貯蓄額から無理のない住宅ローン借入額を算出する個別シミュレーション
- 変動金利と固定金利のどちらを選ぶべきか、ご家族のライフスタイルに合わせた比較検討
- 栃木県内での土地探しから資金計画、理想の注文住宅の設計までをトータルでサポートする進め方のご案内
小さなお子様連れのご家族でもリラックスしてご参加いただけるよう、保育士が常駐しており、お子さまが楽しく過ごせ、ご家族様にもご安心いただける託児室をご用意してお待ちしております。
今後の見通しに対する不安を一つひとつ解消しながら、安心してマイホームの第一歩を踏み出すために、ぜひお気軽にお問い合わせや個別相談会へお越しください。
栃木県での土地探しや資金相談は、マイホーム相談会からお気軽にお申し込みいただけます。
まとめ:変動金利の今後の見通しを理解して安心の家づくりを
これからの住宅ローンは、金利のある世界を前提にルールや仕組みを正しく理解し、余裕を持った資金計画を立てることが大切です。
今後の見通しと家計防衛のポイント総括
日銀による追加利上げの動向や、5年ルール・125%ルールの仕組みをあらかじめ把握しておくことで、将来の金利上昇局面が訪れても焦らずに対処できます。
毎月の返済額だけでなく、家計全体の貯蓄やライフプランを見据えた無理のない返済計画を心がけ、いざという時に備えて余剰資金を確保するなどの対策を重ねていきましょう。
栃木県での住まいづくりは専門家に相談を
これからの資金計画に不安を感じたときは、一人で悩まずに個別相談会へお気軽にお越しください。
株式会社リアンコーポレーションは、宇都宮本社を拠点に栃木県全域で家づくりをサポートしてきました。
規格住宅YOHACO・ZERO-CUBEによる価格の透明性、新築住宅営業スタッフによる資金計画から土地探しまでの伴走が強みです。
標準仕様でも高性能住宅であることはもちろん、栃木県各所の気候に合わせた、最適な性能をご提案させていただきます。
「快適な家で暮らしたい」「予算内でどこまで選べるのか知りたい」「建ててから後悔したくない」という方は、まずプロにご相談することから始めてみてください。
見学会やお打合せでは、必ず保育士が常駐しておりますので、お子さま連れでもゆっくりご相談ができます。
宇都宮市・栃木県で新築住宅をご検討中の方向けに、随時無料相談や見学会のご案内を承っておりますので、お気軽にご相談ください。
私たちは、単に設備を販売するのではなく、お客様が予算内で理想の住まいを実現し、末永く快適に暮らせるようサポートすることを大切にしています。
もし「何が標準で何がオプションか分からない」「予算内でどこまで叶えられるか不安」といったお悩みがあれば、ぜひ一度、私たちの個別相談会へお越しください。
資金計画から動線設計まで、あなたの家づくりのパートナーとして、納得感のある選択を全力で伴走させていただきます。