注文住宅は、建売住宅や中古住宅と違って「土地の決済」「着工金」「上棟金」「引渡し時の残金」と、支払いが何回かに分かれます。
ところが住宅ローンは、原則として建物が完成して引渡しを受けるときにまとめて実行されます。
つまり、完成前に発生する支払いには住宅ローンのお金が間に合いません。
- 土地の契約を先に進めたのに、支払う現金が手元にない
- 着工金を求められて初めて、自己資金の不足に気づく
- つなぎ融資という言葉を聞いたが、利息がいくらかかるのか分からない
こうしたつまずきは、順番と仕組みを知っていれば避けられます。
この記事では、つなぎ融資・土地先行融資・分割融資の違い、審査と申請の順番、失敗しやすいポイントまでを順に整理します。
注文住宅の住宅ローンが建売や中古よりわかりにくい理由
同じ「住宅ローン」でも、注文住宅は資金の流れがまったく違います。
ご相談で特に多いのは、「土地の契約直前になって自己資金が足りないと言われた」「住宅ローンが通ったのに、着工金は自分で用意してくださいと説明された」というお声です。
ローンの審査そのものより、お金が動く順番でつまずく方が圧倒的に多いのが実情です。
- 住宅ローンは建物の完成後に実行されるのが原則
- 土地の決済・着工金・上棟金は完成前に支払いが発生する
- ご相談で特に多い「自己資金が足りないと言われた」というつまずき
まずは、その仕組みから確認していきます。
住宅ローンは建物の完成後に実行されるのが原則
住宅ローンは、建物と土地を担保にして融資されます。
担保になる建物が存在しない段階では、金融機関はお金を出せません。
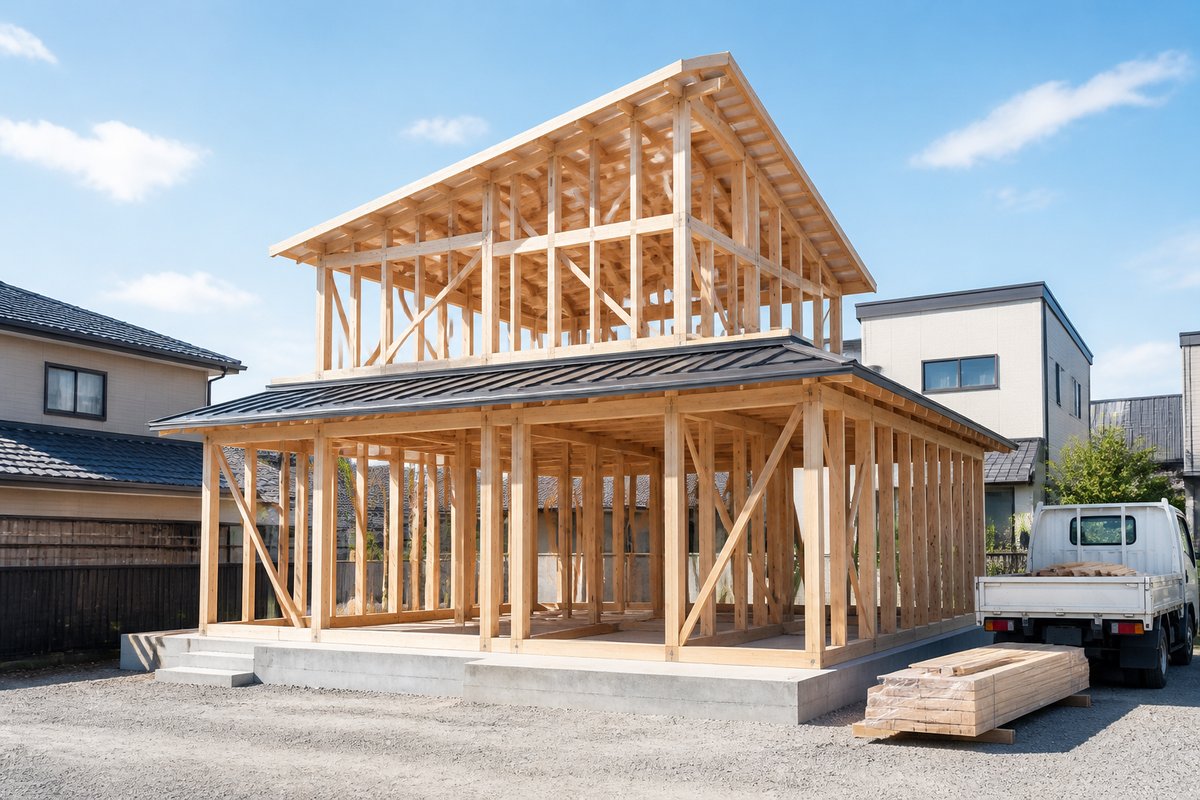
そのため融資が実行されるのは、建物が完成し、登記ができる状態になってからが原則です。
建売住宅や中古住宅なら、引渡しと決済が同時なので問題は起きません。
注文住宅だけが、支払いのタイミングと融資実行のタイミングにずれが生まれます。
このずれをどう埋めるかが、注文住宅の資金計画の中心テーマになります。
土地の決済・着工金・上棟金は完成前に支払いが発生する
注文住宅で先に発生する支払いは、主に土地の残代金、建物の契約金(手付金)、着工金、上棟金の4つです。
金額の目安は建築会社によって異なりますが、建物代金を契約時・着工時・上棟時・引渡し時の4回に分けるケースが一般的です。
仮に建物代金が2,000万円で4回均等なら、引渡し前に1,500万円を支払う必要が出てきます。
土地代も合わせれば、完成前に必要になる金額は数千万円規模になります。
これを自己資金だけでまかなえる方はほとんどいません。
ご相談で特に多い「自己資金が足りないと言われた」というつまずき
住宅ローンの事前審査に通ったことで安心してしまい、土地の契約段階になって初めて現金の不足に気づく。
これが最も多いつまずきです。
原因は、審査に通った金額と、実際に使えるタイミングの認識がずれていることにあります。
借りられる金額は決まっていても、その資金が手元に来るのは数か月先です。
このずれを埋める方法が、次に説明する3つの選択肢です。
注文住宅のローンは支払い時期に合わせて3つの方法から選ぶ
結論から言うと、完成前の支払いをまかなう方法は3つに絞られます。
- 住宅ローンとは別につなぎ融資を利用する方法
- 土地先行融資で土地と建物を分けて借りる方法
- 分割融資で住宅ローンを複数回に分けて実行する方法
それぞれの特徴を順に見ていきます。
住宅ローンとは別につなぎ融資を利用する方法
つなぎ融資は、住宅ローンが実行されるまでの期間だけ借りる短期のローンです。
土地代や着工金の支払いに使い、住宅ローンが実行された時点で一括返済します。
借入期間中は利息のみを支払い、元金は返しません。
そのため毎月の負担は小さく済みますが、利息と事務手数料は住宅ローンとは別に発生します。
フラット35のように建物完成後の一括実行が原則の商品を使う場合、つなぎ融資の併用が前提になることがあります。
取り扱いの有無と条件は金融機関ごとに異なるため、事前審査の段階で必ず確認してください。
土地先行融資で土地と建物を分けて借りる方法
土地先行融資は、住宅ローンを土地の分と建物の分に分け、土地の決済時に先に融資を受ける方法です。
つなぎ融資と違い、土地分は最初から住宅ローンとして借りるため、土地の融資実行時点から住宅ローンの返済が始まります。
建物が完成するまでは、住宅ローンの返済と今の家賃が重なる期間が生じます。
一方で、つなぎ融資のように短期の高い利息を負担せずに済むという利点があります。
返済が二重になる期間を家計が吸収できるかどうかが判断の分かれ目です。
分割融資で住宅ローンを複数回に分けて実行する方法
分割融資は、1本の住宅ローンを土地決済時・着工時・上棟時・引渡し時などに分けて実行する方法です。
つなぎ融資と違って別枠の借入にならないため、金利は住宅ローンの金利がそのまま適用されます。
仕組みとしては最も無駄が少ない方法です。
ただし取り扱っている金融機関は限られ、実行回数の上限や1回ごとの手数料が決められていることもあります。
「分割融資ができる」と聞いていても、回数や条件が希望と合わないケースがあるため、内容の確認が欠かせません。
注文住宅の支払いスケジュールと融資実行のタイミング
お金がいつ出ていくのかを時系列で押さえておくと、必要な準備が具体的に見えてきます。
- 土地の契約から引渡しまでの資金の流れ
- 着工金・中間金の目安と支払う時期
- 住宅ローンの返済がいつから始まるのか
- 契約時と融資実行時で適用金利が変わる点に注意
引渡しまでの流れを追っていきます。
土地の契約から引渡しまでの資金の流れ
一般的な流れは、①土地の売買契約と手付金の支払い ②建物の請負契約と契約金の支払い ③土地の残代金決済 ④着工金の支払い ⑤上棟金の支払い ⑥完成・引渡しと残金決済、という順番です。
土地の手付金は契約時に現金で用意するのが基本で、ローンでまかなえないことがほとんどです。
契約から残代金決済までは1か月から3か月程度が目安になります。
建て替えの場合は、この流れに解体工事の費用が加わります。
同じリアンコーポレーショングループが運営するまるごと解体プロでは、解体工事の流れ|宇都宮市の解体工事ならまるごと解体プロへで問い合わせから引渡しまでの8つの段階を公開しています。
解体費の支払い時期も資金計画に組み込んでおいてください。
着工金・中間金の目安と支払う時期
建物代金の支払い回数と割合は、建築会社によって異なります。
契約時10%・着工時30%・上棟時30%・引渡し時30%のように分けるケースや、契約時・着工時・引渡し時の3回に分けるケースがあります。
重要なのは、割合そのものより「引渡し前に合計いくら必要か」を最初に確認しておくことです。
ここが分かれば、つなぎ融資でいくら借りる必要があるのかが自動的に決まります。
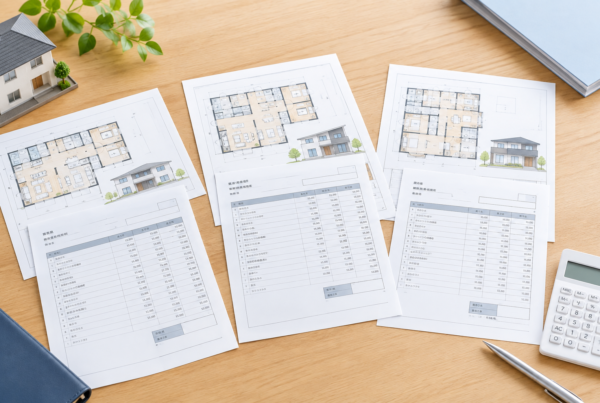
見積書を受け取ったら、金額だけでなく支払い条件の欄を必ず確認してください。
実務では、この欄を読まないまま契約して後から資金繰りに苦しむ方が少なくありません。
住宅ローンの返済がいつから始まるのか
住宅ローンの返済開始は、原則として融資実行の翌月または翌々月からです。
注文住宅で一括実行なら、引渡し後から返済が始まります。
つなぎ融資を使う場合は、つなぎ融資の利息を毎月支払うか、住宅ローン実行時にまとめて精算するかを選べることがあります。
土地先行融資や分割融資を使う場合は、最初の実行時点から住宅ローンの返済が始まります。
賃貸にお住まいなら、家賃と返済が重なる期間が発生するかどうかを必ず確認してください。
この期間の生活費を見込んでいないと、入居直前に手元資金が尽きてしまいます。
契約時と融資実行時で適用金利が変わる点に注意
多くの住宅ローンでは、申込時や契約時ではなく、融資が実行される時点の金利が適用されます。
注文住宅は契約から引渡しまで半年以上かかることが多いため、その間に金利が動く可能性があります。
日本銀行は2026年6月16日の金融政策決定会合で政策金利を1.0%程度へ引き上げ、7月31日の会合では据え置きを決めています。
【出典】日本銀行「金融市場調節方針に関する公表文 2026年」
全期間固定を検討している場合、フラット35は2026年8月実行分で、返済期間21年以上35年以下・融資率9割以下の最も多い金利が年3.29%となっています。
資金計画を立てるときは、今の金利ではなく少し高めの金利で試算しておくと安全です。
つなぎ融資・土地先行融資・分割融資の違いを比較
3つの方法は、負担するコストも使える条件も違います。
並べて確認しておきましょう。
- 3つの方法の違いを一覧で比較
- つなぎ融資にかかる利息と事務手数料
- 土地先行融資が向いているケース
- 分割融資を扱う金融機関は限られる
まずは一覧から確かめましょう。
3つの方法の違いを一覧で比較
| 方法 | 仕組み | 主なコスト | 向いているケース |
|---|---|---|---|
| つなぎ融資 | 住宅ローンとは別枠の短期融資。実行時に一括返済 | 短期の利息+事務手数料 | 完成まで返済を始めたくない場合 |
| 土地先行融資 | 住宅ローンを土地分と建物分に分けて実行 | 土地分の返済が先行(家賃と重複) | 家賃と返済の重複を吸収できる場合 |
| 分割融資 | 1本の住宅ローンを複数回に分けて実行 | 住宅ローン金利+実行ごとの手数料 | 取り扱いのある金融機関を使える場合 |
どれが得かは、借入額と工期、そして家計に家賃と返済を重ねる余力があるかで変わります。
金融機関によって取り扱いの有無や条件が異なるため、商品パンフレットの記載だけで判断せず、必ず窓口で自分のスケジュールに当てはめて確認してください。
つなぎ融資にかかる利息と事務手数料
つなぎ融資の金利は住宅ローンより高めに設定されるのが一般的で、事務手数料や印紙代も別途かかります。
条件は金融機関ごとに大きく異なります。
仮に年3.0%の条件で、土地代1,000万円を10か月、着工金500万円を6か月借りたとすると、利息は合計で約32万5,000円です。
ここに事務手数料が加わります。
つなぎ融資の費用は住宅ローンの借入額に含められないことがあり、その場合は自己資金からの支払いになります。
「総額に入っていなかった」となりやすい項目なので、見積もりの段階で必ず確認してください。
土地先行融資が向いているケース
土地先行融資が向いているのは、土地の決済から建物の完成までの期間が短い場合や、家賃と返済の重複を吸収できる家計です。
たとえば実家に同居していて家賃負担がない、あるいは土地決済から引渡しまでが半年以内に収まる見込みがある場合は、つなぎ融資の利息を負担するより有利になることがあります。
反対に、土地を先に押さえて建物の計画に時間をかけたい場合は、重複期間が長くなるため慎重な判断が必要です。
土地選びの進め方は宇都宮で土地を探すならここがおすすめ!エリア別の特徴と選び方のポイントを解説でも解説しています。
分割融資を扱う金融機関は限られる
分割融資はコスト面で有利ですが、すべての金融機関が扱っているわけではありません。
実行回数の上限が決まっていたり、1回ごとに手数料が発生したりする場合もあります。
実務では、建築会社が指定する支払い回数と、金融機関が認める実行回数が合わないというケースが起こります。
この場合、不足分をつなぎ融資で埋めるなどの調整が必要になります。
同じ注文住宅でも、資金の組み方の提案は会社によってまったく違います。
つなぎ融資の利息まで含めた総額を出してくれるのか、支払い条件を先に説明してくれるのか。
ここを確かめないまま契約して、「先に知っておきたかった」とご相談に来られる方もいらっしゃいます。
注文住宅の資金の組み方は、知っているかどうかで数十万円から数百万円の差が出ます。
受け取らなければ損をするだけの内容なので、検討中の方は無料の資金計画相談をご依頼ください。
注文住宅の住宅ローンで失敗しやすいポイント
ここを外すと、資金計画そのものが組み直しになります。
実務で繰り返し見てきた失敗を5つ挙げます。
- 事前審査と本審査のタイミングを間違える
- 諸費用やつなぎ融資の利息を資金計画に入れていない
- 土地を先に決めすぎて建物の予算が足りなくなる
- 補助金の事前申込より先にローン契約をしてしまう
- 住宅ローン控除の条件を後から満たせなくなる
1つずつ見ていきます。
事前審査と本審査のタイミングを間違える
事前審査は年収や勤続年数などから借入可能額を確認する手続きで、本審査は物件の内容を含めた正式な審査です。
注文住宅の本審査には、建物の請負契約書や図面、見積書が必要になります。
つまり建物の計画がある程度固まらないと本審査には進めません。
土地の売買契約には期限があるため、この順番を逆に理解していると、期限までに融資が確定せず契約を白紙に戻す事態になりかねません。
また、事前審査の結果には有効期限があります。
土地探しに時間がかかった場合は再度受け直しになることもあるため、土地の目処が立ってから受けるのが実務的です。
諸費用やつなぎ融資の利息を資金計画に入れていない
見落とされやすいのが諸費用です。
登記費用、火災保険料、印紙代、融資事務手数料、保証料、地盤改良費、外構工事費、引越し費用と、本体価格以外の支出は多岐にわたります。
さらにつなぎ融資を使う場合は、その利息と事務手数料も加わります。
本体価格だけで予算を組んでいると、この部分がまるごと想定外の出費になります。
見積もりを受け取ったら、「この金額以外に必要なお金はいくらですか」と必ず聞いてください。
ここに即答できるかどうかは、担当者の力量を測る目安にもなります。
土地を先に決めすぎて建物の予算が足りなくなる
土地は先に決まりやすく、建物は後から決まります。
この順番のせいで、土地に予算を使いすぎて建物が削られるという事態が起こります。
削られるのは、多くの場合まず断熱性能や設備です。
結果として入居後の光熱費が高くなり、暮らしの満足度が下がります。
実務では、土地・建物・諸費用の総額から逆算して土地に充てられる上限を先に決めます。
予算を抑えたい場合は、リアンコーポレーションの注文住宅ラインナップのように価格が見えやすい規格住宅を土台にする方法も有効です。
規格住宅の実例は規格住宅とは?事例3選を間取りと動画付きで紹介で紹介しています。
補助金の事前申込より先にローン契約をしてしまう
補助金には申込の順番が決められているものがあります。
順番を間違えると、条件を満たしていても対象外になります。
代表的なのが宇都宮市のマイホーム取得支援事業補助金です。
住宅ローン契約(金銭消費貸借契約)の日以前に事前申込を済ませておく必要があります。
【参考】宇都宮市「令和8年度 宇都宮市マイホーム取得支援事業補助金」
金利が上がりそうだからと契約を急いだ結果、補助を受けられなくなるのは非常にもったいない失敗です。
使う可能性のある制度は、資金計画の最初の段階で洗い出しておいてください。
住宅ローン控除の条件を後から満たせなくなる
住宅ローン控除には、床面積や住宅の省エネ性能、合計所得金額、居住開始時期などの要件があります。
建物の仕様を途中で削った結果、性能の基準を下回って控除の枠が小さくなることがあります。
控除率は年末残高等の0.7%で、新築の認定住宅等は控除期間が13年です。
【参考】国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
コストを削る場面では、削ったことで失う控除額まで含めて比べてください。
目先の数十万円を削って、控除で受け取れる額がそれ以上に減ることがあります。
宇都宮・栃木で注文住宅の住宅ローンを組むときの進め方
地域によって、選べる金融機関も使える制度も変わります。
栃木県内で進める場合に押さえておきたい点をまとめます。
- 栃木県内の金融機関で確認しておきたい項目
- 地方銀行とネット銀行の使い分け
- 宇都宮市の補助制度とローン契約の順番
- 土地探しと住宅ローンを並行して進めるコツ
順番に整理します。
栃木県内の金融機関で確認しておきたい項目
栃木県内では、地方銀行、信用金庫、ネット銀行、フラット35を扱う金融機関が候補になります。
注文住宅で確認すべきなのは、金利よりもまず「完成前の支払いにどう対応してもらえるか」です。
つなぎ融資、土地先行融資、分割融資のどれが使えるのか、実行回数に制限はあるのか、費用はいくらかを個別に確認してください。
これらは公式サイトに明記されていないことが多く、窓口で聞かないと分かりません。
【参考】栃木銀行 ローン金利一覧
金利は毎月見直されるため、最新の水準と取り扱い条件は必ず各金融機関の公式サイトおよび窓口でご確認ください。
地方銀行とネット銀行の使い分け
ネット銀行は金利が低めに設定されていることが多い一方で、完成前の支払いへの対応や審査のスピードでは地方銀行のほうが柔軟なことがあります。
金利の低さだけで選ぶと、つなぎ融資が使えずに計画が止まることもあります。
地方銀行は建築会社との取引実績があるため、支払いスケジュールの調整がしやすいという実務上の利点もあります。
住宅ローン利用者調査(2026年1月調査)では、変動型を選んだ人の割合が75.0%と、前回調査の79.0%から低下しています。
金利タイプの選択も含めて、複数の金融機関で条件を比べておくと判断材料が増えます。
宇都宮市の補助制度とローン契約の順番
宇都宮市のマイホーム取得支援事業補助金は、令和8年度の申請期間が令和8年4月1日から令和9年3月31日までで、予算の範囲内での交付となるため期間内でも早期に終了する可能性があります。
前述のとおり、住宅ローン契約の日以前に事前申込が必要です。
対象要件や上限額は年度ごとに変わるため、最新の内容は宇都宮市の公式サイトでご確認ください。
宇都宮市で使える制度の全体像は、一戸建て住宅に補助金は使える?宇都宮で活用できる支援制度をわかりやすく解説で整理しています。
土地探しと住宅ローンを並行して進めるコツ
土地探しと資金計画は、どちらかを終えてから次に進むものではありません。
並行して進めるのが正解です。
具体的には、①毎月の返済上限から総予算を決める ②建物の予算を先に固める ③土地に使える上限を出す ④その予算内で土地を探す ⑤目処が立った段階で事前審査、という順番です。
この順番なら、良い土地が出たときに即断できます。
株式会社リアンコーポレーションでは、HLA(ハッピーライフアドバイザー)が資金計画から土地探し、金融機関との調整までを一貫してサポートしています。
実際の建物を見ながら相談したい方は、リアンコーポレーションのモデルハウスもご利用ください。
「もう少し早く相談しておけば、別の進め方を選べたのに」というご相談を、これまで何度も受けてきました。
判断材料がないまま契約の期限だけが迫ってしまうことほど、もったいないことはありません。
注文住宅で後悔したくない方は、検討段階のうちに無料相談をご活用ください。
住宅ローン控除と補助金を取りこぼさないための手順
制度は使えるかどうかより、申請の順番を守れるかどうかで結果が決まります。
- 住宅ローン控除の基本と注文住宅で気をつける点
- 新築で使える国の補助事業と申請できる時期
- 申請の順番を間違えないためのチェックリスト
手順に沿って解説します。
住宅ローン控除の基本と注文住宅で気をつける点
住宅ローン控除は、年末のローン残高等の0.7%が所得税などから控除される制度です。
新築の認定住宅等では控除期間が13年となります。
令和8年度の税制改正で、令和8年1月1日から令和12年12月31日までに入居した場合が対象となるよう適用期限が5年延長されました。
あわせて、床面積要件を40平方メートル以上に緩和する措置が既存住宅にも適用されています(合計所得金額1,000万円超の方と、子育て世帯等への上乗せ措置を利用する方は50平方メートル以上)。
【参考】国土交通省「住宅ローン減税等の延長・拡充が閣議決定されました」
注文住宅で気をつけたいのは、居住を開始する時期と住宅の性能です。
工期が延びて入居が翌年にずれると、適用される条件が変わることがあります。
建物の性能によって借入限度額も変わるため、仕様を決める段階で確認しておいてください。
新築で使える国の補助事業と申請できる時期
新築で使える国の補助事業には「みらいエコ住宅2026事業」があります。
GX志向型住宅は1〜4地域で125万円、5〜8地域で110万円、長期優良住宅は80万円と75万円、ZEH水準住宅は40万円と35万円と定められています。
長期優良住宅とZEH水準住宅の新築は、子育て世帯または若者夫婦世帯が対象です。
交付申請は2026年12月31日まで、注文住宅の新築(ZEH水準住宅に限る)のみ2026年9月30日までとされ、予算上限に達した場合は前倒しで終了します。
地域区分では宇都宮市は5地域に該当するため、5〜8地域の金額が目安になります。
補助事業は申請を建築会社が行う仕組みになっていることが多いので、契約前に対応可能かどうかを確認してください。
最新情報は必ず公式サイトでご確認ください。
申請の順番を間違えないためのチェックリスト
制度を取りこぼさないために、次の項目を上から順に確かめてください。
- 使う可能性のある補助制度を、資金計画の段階で全て洗い出す
- 事前申込が必要な制度がないかを確認する
- 建物の性能が補助や控除の基準を満たすかを設計段階で確認する
- 住宅ローン契約の前に、事前申込が必要な手続きを済ませる
- 工事着手の前に申請が必要な制度がないかを再確認する
いずれも「契約や着工の前」が期限になっている点が共通しています。
契約を急ぐ場面ほど、この確認を飛ばしてしまいがちです。
制度の内容は年度ごとに変わります。
判断に迷う部分は、各制度の窓口や税務署にも確認しながら進めますので、遠慮なくお尋ねください。
注文住宅の住宅ローンの組み方でよくある質問
ご相談の場で実際にいただくことが多い質問をまとめました。
- Q. 注文住宅の住宅ローンはいつ申し込めばいいですか?
- Q. つなぎ融資は必ず必要になりますか?
- Q. つなぎ融資と分割融資はどちらが得ですか?
- Q. 事前審査に通れば本審査も通りますか?
- Q. 住宅ローンの返済は引渡し後いつから始まりますか?
順番にお答えします。
Q. 注文住宅の住宅ローンはいつ申し込めばいいですか?
事前審査は、土地の目処が立ち、建物の概算が出た段階が目安です。
早すぎると有効期限が切れ、遅すぎると土地の契約期限に間に合いません。
本審査は建物の請負契約を結び、図面と見積書が揃ってから進めます。
土地の売買契約に融資特約を付けておくと、万一融資が下りなかった場合に契約を解除できます。
Q. つなぎ融資は必ず必要になりますか?
必ずしも必要ではありません。
自己資金で完成前の支払いをまかなえる場合や、土地先行融資・分割融資を使える場合は不要です。
判断の基準は、引渡し前に必要な金額と、そのとき手元にある現金の差です。
この差額が分かれば、つなぎ融資が必要かどうかはすぐに判断できます。
Q. つなぎ融資と分割融資はどちらが得ですか?
コストだけを見れば、住宅ローンの金利がそのまま適用される分割融資のほうが有利になることが多くなります。
ただし分割融資は取り扱う金融機関が限られ、実行回数や手数料の条件もあります。
金利差だけでなく、手数料と実行回数の制限を含めた総額で比べてください。
Q. 事前審査に通れば本審査も通りますか?
事前審査に通っても、本審査で否決されることはあります。
事前審査後に他の借入を増やした、転職した、物件の内容が基準を満たさなかった、といった理由が代表的です。
事前審査から本審査までの間は、カードローンの利用や自動車ローンの契約を控えてください。
スマートフォンの分割払いの延滞が影響することもあります。
Q. 住宅ローンの返済は引渡し後いつから始まりますか?
一括実行の場合は、融資実行の翌月または翌々月から始まるのが一般的です。
土地先行融資や分割融資では、最初の実行時点から返済が始まります。
賃貸にお住まいの方は、家賃と返済が重なる期間があるかどうかを必ず確認してください。
株式会社リアンコーポレーションでは、資金計画の段階で家賃と返済が重なる期間も含めた収支表をお出ししています。
保育士が常駐する託児付きの見学会もありますので、お子さま連れでも落ち着いてご相談いただけます。
ちなみに、宇都宮市・栃木県で注文住宅をご検討中の方向けに、無料の資金計画相談・見学会を承っております。
お気軽にご相談ください。
まとめ:注文住宅の住宅ローンの組み方で失敗しないために
注文住宅の住宅ローンでつまずくのは、審査そのものより「お金が動く順番」です。
住宅ローンは建物の完成後に実行されるのが原則で、土地の決済・着工金・上棟金は完成前に支払いが発生します。
このずれを埋める方法が、つなぎ融資・土地先行融資・分割融資の3つです。
どれを選ぶかは、引渡し前に必要な金額と、家賃と返済が重なる期間を家計が吸収できるかで決まります。
あわせて、補助金の事前申込と住宅ローン契約の順番を間違えないことが、金額面での取りこぼしを防ぐ鍵になります。
株式会社リアンコーポレーションは2005年8月の創業以来、栃木県宇都宮市を拠点に、日光市、小山市、大田原市、那須町など県内全域で家づくりをお手伝いしてきました。
リフォームを含めた施工実績は13,000件以上、Googleビジネスプロフィールの評価は4.6です。
一級建築士事務所(栃木県知事登録 A第3800号)として設計を行い、一級建築施工管理技士や宅地建物取引士が在籍し、宅地建物取引業の免許(栃木県知事(3)第4697号)も保有しているため、土地探しから資金計画、建物の設計までを一つの窓口で進められます。
「自己資金が足りないと言われた」「つなぎ融資の費用がいくらか分からない」「土地と建物のどちらから決めればいいのか」。
こうしたお悩みは、支払いのスケジュールを一枚の表にすると解けることがほとんどです。
なお、金利や補助金、税制の内容は年度ごとに変わります。
最新情報は各金融機関および国・自治体の公式サイトで必ずご確認ください。
注文住宅は一度契約すると後戻りが効きません。
「見積もりに入っていない費用が後から出てきた」「別の借り方のほうが有利だったと後で知った」。
そうした後悔の多くは、事前情報の差から生まれます。
失敗を避けたい方は、まず無料の資金計画相談・見学会をご利用ください。